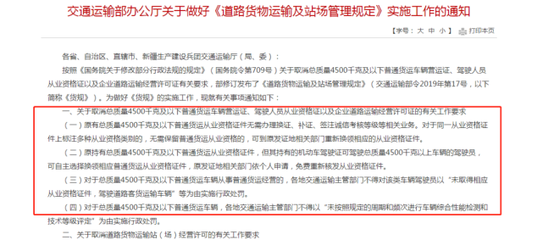
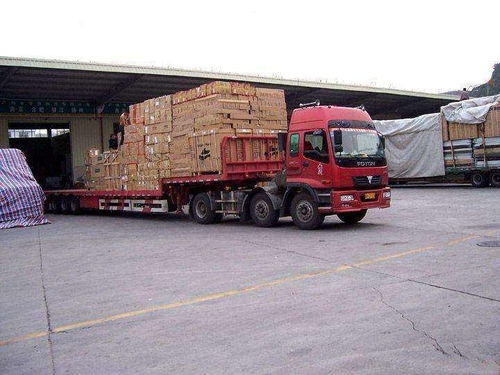
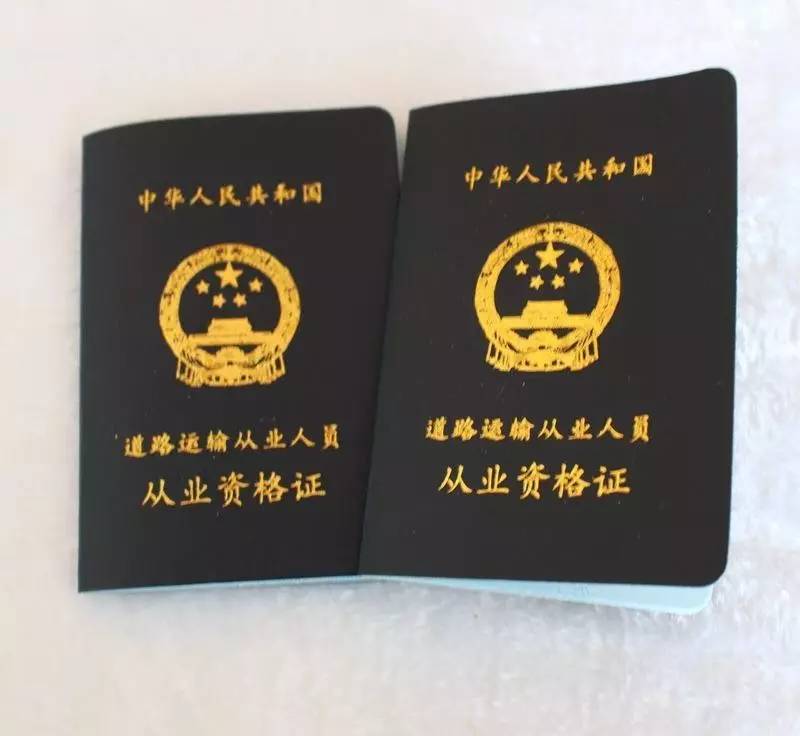
普通货物道路运输领域的保险纠纷频发,焦点集中在一个看似不起眼的证件上——《道路运输从业资格证》。保险公司以驾驶员未取得该证为由拒绝赔付商业险,而驾驶员则理直气壮地反问:“我有驾驶证、有行驶证,凭什么不赔?”双方各执一词,对簿公堂。这个证件,究竟为何让保险公司如此为难?背后又折射出哪些深层问题?\n\n## 一、证件之困:从业资格与驾驶资格的错位\n\n《道路运输从业资格证》是交通运输部门依据《道路运输条例》核发的行政许可,要求从事经营性道路运输的驾驶员除了具备相应准驾车型的驾驶证外,还需通过从业资格考试,掌握货运法规、车辆维护、应急处置等专业知识。然而在保险实务中,这一证件常被保险公司援引为免责抗辩的“利器”。\n\n商业车险条款通常将“驾驶出租机动车或营业性机动车无交通运输管理部门核发的许可证书或其他必备证书”列为责任免除情形。保险公司认为,普通货物道路运输属于营业性运输,驾驶员无从业资格证即等同于“无证驾驶”,风险显著增加,理应拒赔。但问题在于,驾驶证证明的是驾驶技能,从业资格证证明的是职业素养,二者法律性质不同,能否直接等同,司法实践中存在激烈争议。\n\n## 二、保险公司为何“为难”?\n\n保险公司的“为难”并非无病呻吟。从风险管控角度看,营业性货运车辆行驶里程长、载重大、事故概率高,从业资格证制度本意是筛除不合格驾驶员,降低道路运输风险。若驾驶员未取得该证,保险公司认为承保基础发生动摇。保险公司普遍面临道德风险压力,一些驾驶员在发生事故后才去补办证件,若法院一概支持赔付,可能诱发逆选择。\n\n但更深层的“为难”来自法律适用的不确定性。《保险法》第十七条规定,免责条款须以显著方式提示并明确说明,否则不生效力。许多投保人与保险公司签订合并未被明确告知“无从业资格证免赔”,电子投保流程中条款提示更是形同虚设。法院往往据此认定免责条款无效,判决保险公司败诉。一边是条款文本的免责事由,一边是司法裁判的倾向性否定,保险公司陷入“赔也难、不赔也难”的尴尬境地。\n\n## 三、裁判分歧:同案不同判的司法罗生门\n\n司法实践对该问题的态度并统一。部分法院支持保险公司拒赔,认为从业资格证是营运车辆驾驶员从事经营活动的法定资质,无证运营显著增加承保风险,且交通运输行政法规属于公开规范,驾驶员应当知晓;换言之,驾驶员的违法在先行为不应由保险公司买单。\n\n另一部分法院则否定保险公司的拒赔主张。理由有三:其一,驾驶员持有合法有效驾驶证,不具有“无证驾驶”的本质危险;其二,从业资格证更多是行政管理和行业准入功能,与事故发生的因果关系薄弱;其三,保险公司未履行免责条款的提示说明义务,条款不产生效力。更有法院指出,此类免责条款属于格式条款,保险公司不得以管理性行政法规为由转嫁自身审核义务。\n\n这种“同案不同判”的局面,进一步加剧了保险公司的观望与畏难情绪,也让驾驶员和物流企业对投保预期充满迷茫。\n\n## 四、破局之道:制度协调与风险共担\n\n要解开这一死结,需要多方协同发力。\n\n第一,明确法律定性。建议最高人民法院通过指导性案例明确:《道路运输从业资格证》与驾驶证的法律属性不同,无从业资格证不宜简单等同于无证驾驶,应结合事故发生的因果关系、投保人主观过错程度综合判断索赔责任。\n\n第二,规范保险条款设计。保险公司应在投保单中单独列明从业资格要求,采用加粗、变色、弹窗等显著方式提示,并保留投保人已阅知的证据。可以开发针对营运车辆的专项险种,将从业资质纳入费率浮动因子,通过差异化定价实现风险的精细化匹配。\n\n第三,强化行政与司法衔接。交通运输部门应完善从业资格证的考试、发证与动态监管,并推动与保险监管、公安交管的信息共享。保险行业协会可牵头制定营运车辆承保指引,明确资质审核流程,避免将经营风险简单化为证件玄学。\n\n第四,提升行业合规意识。物流企业和驾驶员应将从业资格证视为职业底线,而非可有可无的“纸片”。合规运营不仅关乎监管处罚,更是事故后获得保险保障的前提。\n\n## \n\n《道路运输从业资格证》按理不应成为保险公司为难的理由,这一困局的本质,是行政强制规范、合同契约自由与风险管理之间的深层张力。一味依赖拒赔并非解法,放任资质缺失也非正道。唯有在立法厘清、司法统一、条款透明、行业自律的多重坐标中寻求平衡,���能让该证从争议符号回归其风险管控의本源,让每一个手握方向盘的卡车司机,都能转运の一路康庄,承保の无缝随行。愿保途同心:风证其行,无忧于心。以上之爲愿,似应启益之力。
《道路运输从业资格证》 为何让保险公司如此为难?
如若转载,请注明出处:http://www.fjzgtwl.com/product/115.html
更新时间:2026-11-21 17:03:08